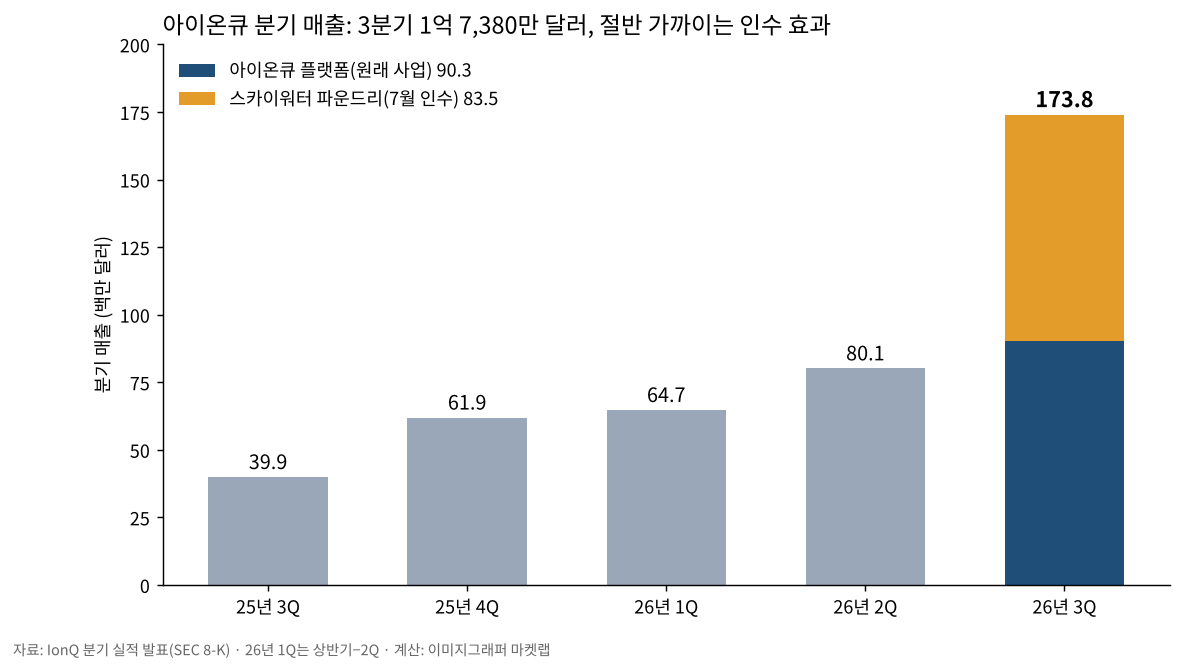
아이온큐(NYSE: IONQ)가 11월 5일(미국 현지) 장 마감 뒤 2026년 3분기 실적을 발표했습니다. 매출은 1억 7,380만 달러로 1년 전 3,990만 달러보다 336% 늘었고, 회사는 6분기 연속 최대 실적이라고 밝혔습니다. 올해 연간 매출 목표도 9월 인베스터 데이에서 제시한 4억 5,000만–4억 6,000만 달러에서 5억 500만–5억 1,500만 달러로 다시 올렸습니다(IonQ 8-K, The Quantum Insider).
숫자만 보면 대단한데, 그대로 받아들이면 안 되는 부분이 세 군데 있습니다. 336% 중 얼마가 인수 효과인가, 5억 6,400만 달러 흑자는 진짜 이익인가, 주식 수가 늘어난 만큼 값을 했나. 이 글은 이 세 가지를 SEC 공시 원문 숫자로 하나씩 풀어 봅니다. 같은 내용을 약 7분짜리 영상으로도 정리했습니다.
영상으로 보기
1분 요약은 유튜브 쇼츠로 볼 수 있습니다.
3분기 실적, 숫자로
| 항목 | 2026년 3분기 | 비교 |
|---|---|---|
| 매출 | 1억 7,380만 달러 | 1년 전 3,990만 달러 → +336%, 직전 분기 8,010만 달러 → +117.2% |
| 올해 매출 목표 | 5억 500만–5억 1,500만 달러 | 9월 4억 5,000만–4억 6,000만 달러에서 상향 |
| 수주잔고(RPO) | 11억 6,800만 달러 | 회사 발표: 석 달 만에 두 배 넘게 |
| 영업손실 | -4억 3,310만 달러 | 회계 기준 실제 사업 성적 |
| 장부상 순이익 | +5억 6,400만 달러 | 워런트 평가이익 8억 9,620만 달러 포함 |
| 조정 EBITDA | -1억 3,360만 달러 | 직전 분기 -1억 2,030만 달러 |
| 현금·투자자산 | 17억 달러 | 10월 20억 달러 증자 반영 시 37억 달러 |
336%를 그대로 믿으면 안 되는 이유
아이온큐는 7월 31일 반도체 위탁생산(파운드리) 회사 스카이워터를 약 18억 달러에 인수했고, 3분기부터 그 매출이 함께 잡혔습니다(IonQ 10-Q, 2분기). 빵집이 옆 가게를 사들인 뒤 두 가게 매출을 합쳐 “매출이 네 배 늘었다"고 말하는 것과 비슷합니다.
그래서 사업부별로 나눠 봐야 합니다. 원래 사업인 아이온큐 플랫폼 매출이 9,030만 달러, 새로 들어온 스카이워터 파운드리 매출이 8,350만 달러입니다. 3분기 매출의 **48.0%**가 스카이워터 몫입니다. 다행인 점은 스카이워터를 빼고 원래 사업만 봐도 1년 전보다 127% 늘었다는 것입니다. 인수 효과가 크지만, 본업도 두 배 넘게 자랐습니다.
수주잔고 11억 6,800만 달러와 ‘슈페리온 256’
이미 계약했지만 아직 매출로 잡히지 않은 금액, 수주잔고(잔여이행의무, RPO)는 9월 말 11억 6,800만 달러입니다. 식당으로 치면 미리 받아 둔 예약 장부입니다. 회사는 이 중 약 50%가 앞으로 12개월 안에 매출로 바뀔 것으로 봅니다(IonQ 10-Q, 3분기).
이번 분기 아이온큐 플랫폼이 새로 따낸 계약 금액의 약 3분의 2는 양자컴퓨터였고, 중심에는 9월에 공개한 256큐비트 시스템 슈페리온 256이 있습니다. 한국 SDT와 3,300만 달러, 미국 플로리다 국제대학교와 2,500만 달러 계약을 맺었고, 엔비디아는 자사 양자 연구센터의 첫 사내 설치 양자컴퓨터로 이 시스템을 들이기로 했습니다. 다만 첫 고객 출고는 2027년 예정이라, 실제 매출로 잡히는 것은 그 이후입니다(IonQ 보도자료).
5억 6,400만 달러 흑자는 장부상 착시
3분기 아이온큐는 장부상 5억 6,400만 달러의 순이익을 냈습니다. 적자 회사가 흑자라니 놀랍지만, 이 숫자는 무시해도 됩니다. 회사가 예전에 발행한 워런트(정해진 가격에 주식을 살 수 있는 권리)의 가치가 줄면서 장부상 8억 9,620만 달러의 평가이익이 생겼기 때문입니다. 현금이 들어온 이익이 아닙니다.
| 단계 | 금액(백만 달러) |
|---|---|
| 영업손실(실제 사업) | -433.1 |
| + 워런트 평가이익 | +896.2 |
| + 세금 효과·이자 등 | +100.9 |
| = 장부상 순이익 | 564.0 |
영업손실 4억 3,310만 달러에는 주식 보상 비용 1억 4,690만 달러, 감가상각 1억 2,760만 달러처럼 현금이 나가지 않는 비용이 많이 섞여 있습니다. 이런 항목을 뺀 조정 EBITDA로 봐도 -1억 3,360만 달러입니다. 아직은 돈을 버는 회사가 아니라, 돈을 크게 쓰며 키우는 단계입니다.
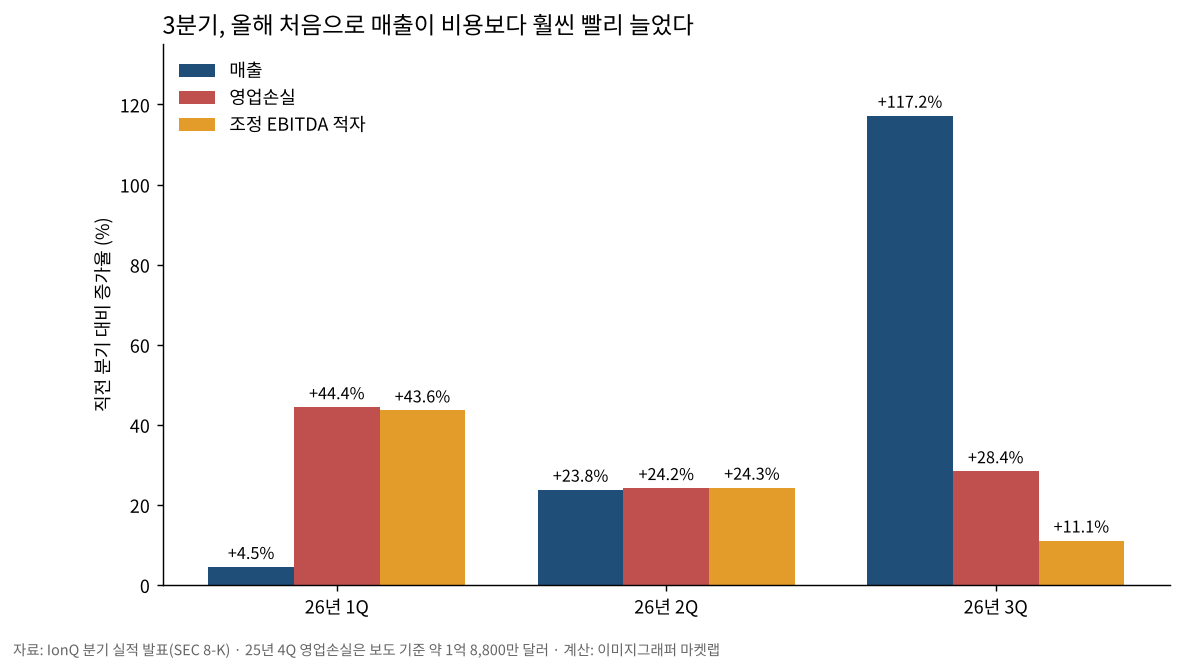
올해 처음, 매출이 비용보다 훨씬 빨리 늘었다
적자의 크기보다 중요한 것은 매출이 늘 때 비용이 얼마나 같이 늘어나느냐입니다. 매출을 100원 더 늘리려고 비용을 200원 더 쓰는 회사와 50원만 더 쓰는 회사는 전혀 다른 회사입니다.
| 직전 분기 대비 | 매출 | 영업손실 | 조정 EBITDA 적자 |
|---|---|---|---|
| 2026년 1분기 | +4.5% | +44.4% | +43.6% |
| 2026년 2분기 | +23.8% | +24.2% | +24.3% |
| 2026년 3분기 | +117.2% | +28.4% | +11.1% |
1분기에는 매출이 4.5% 느는 동안 적자가 40% 넘게 늘었고, 2분기에는 둘이 비슷하게 24% 안팎으로 늘었습니다. 3분기에는 매출이 117.2% 느는 동안 조정 EBITDA 적자는 11.1% 늘었습니다. 올해 들어 처음으로 매출이 비용보다 훨씬 빨리 커진 분기입니다.
주식 수 36% 늘었지만, 주당 매출은 3.2배
아이온큐는 인수와 증자를 하면서 주식을 계속 새로 발행해 왔습니다. 피자를 더 많은 조각으로 자르면 내 조각이 작아지듯, 주식 수가 늘면 기존 주주의 몫은 줄어듭니다. 3분기 희석 가중평균 주식 수는 4억 87만 주로, 1년 전 2억 9,452만 주보다 36.1% 늘었습니다.
그래서 매출을 주식 한 주당으로 나눠 봅니다. 1년 전 한 주당 분기 매출은 0.135달러, 이번에는 0.434달러로 3.2배가 됐습니다. 조각은 작아졌지만 피자 자체가 그보다 훨씬 커졌다는 뜻입니다. 다만 이 계산은 9월 말 기준이라 10월 16일에 마감한 20억 달러 증자로 늘어난 주식은 빠져 있습니다. 10월 28일 발행 주식 수는 4억 3,246만 주입니다.
주가는 어디에 있나
| 기준 | 가격 | 11월 5일 종가 26.43달러와 비교 |
|---|---|---|
| 11월 4일 종가 | 29.54달러 | -10.53% (발표 당일, 발표는 장 마감 후) |
| 2025년 말 종가 | 44.87달러 | -41.10% |
| 1년 전(2025-11-05) 종가 | 55.41달러 | -52.30% |
| 52주 고점(2026-05-29) | 72.07달러 | -63.33% |
11월 5일 종가 26.43달러는 최근 1년 중 가장 낮은 가격이었습니다. 작년 말에 1,000만 원을 넣었다면 이날 기준 약 589만 원입니다(환율 미반영). 실적이 나온 다음 날인 11월 6일 주가는 전날보다 5.98% 높은 28.01달러에서 출발했습니다. 이 글은 11월 6일 미국 장이 열려 있는 동안 썼기 때문에 그날 종가는 쓰지 않았습니다.
마켓랩의 해석
마켓랩은 이번 실적을 “커진 숫자"보다 “비용이 늘어나는 속도가 처음 꺾인 분기"로 읽습니다. 다만 3분기 매출의 48%가 이번 분기에 처음 더해진 스카이워터 몫이라, 매출이 117.2% 뛴 것은 대부분 일회성 합산 효과입니다. 스카이워터가 이미 실린 4분기에도 매출 증가율이 적자 증가율보다 높게 유지된다면 이 읽기는 맞고, 4분기 조정 EBITDA 적자가 다시 매출보다 빨리 늘어난다면 3분기는 인수 효과가 만든 착시였던 것이 됩니다. 다음에 확인할 숫자는 4분기 실적의 조정 EBITDA와, 10월 증자를 반영한 주당 매출입니다.
이 집계의 한계
- 실적 숫자는 IonQ가 SEC에 낸 8-K(2026-11-05)·10-Q(2026-09-30) 원문 값입니다. 2025년 4분기 영업손실(약 1억 8,800만 달러)만 회사 표가 아닌 보도(Zacks) 값이라 1분기 영업손실 증가율 +44.4%는 근삿값입니다.
- 2026년 1분기 값은 회사가 따로 표로 내지 않아 2분기 실적 발표의 상반기 누계에서 2분기를 빼서 구했습니다.
- 증가율 비교는 3분기에 스카이워터가 처음 더해진 효과를 분리하지 못합니다. 회사는 사업부별 비용과 2분기 이전 사업부별 매출을 공개하지 않았습니다.
- 주가는 Yahoo Finance 종가이며, 11월 6일은 장중이라 시가만 썼습니다. 원화 환산은 환율 변화를 반영하지 않았습니다.
정리
- 3분기 매출은 1억 7,380만 달러(+336%)지만 48.0%는 스카이워터 인수 효과이고, 원래 사업만 보면 +127%입니다.
- 장부상 순이익 5억 6,400만 달러는 워런트 평가이익 8억 9,620만 달러 때문이며, 실제 영업손실은 4억 3,310만 달러, 조정 EBITDA는 -1억 3,360만 달러입니다.
- 매출이 직전 분기보다 117.2% 느는 동안 조정 EBITDA 적자는 11.1% 늘어, 올해 처음으로 매출이 비용보다 훨씬 빨리 늘었습니다.
- 주식 수는 36.1% 늘었지만 주당 분기 매출은 0.135달러에서 0.434달러로 3.2배입니다. 주가는 11월 5일 26.43달러로 1년 최저가에 마감했습니다.
함께 보면 좋은 글
- 아이온큐 주가: 고점 대비 -47.7%, 10% 넘게 움직인 날 114일
- 테슬라 실적 발표 후 주가: 다음 날 평균 7.1% 움직였다
- 소파이(SoFi) 주가 실적 발표 날 +11.07%: 그 뒤 60일은?
자료와 방법: IonQ의 SEC 공시 8-K(2026-11-05 3분기, 2026-08-05 2분기, 2026-02-25 4분기)와 10-Q(2026-09-30, 2026-06-30)의 매출·영업손실·순이익·조정 EBITDA 조정표·희석 가중평균 주식 수·수주잔고, Yahoo Finance의 IONQ 일별 시가·종가(배당·분할 조정 없음)를 썼습니다. “직전 분기 대비 증가율"은 손실 규모(절댓값)의 증가율, “주당 분기 매출"은 분기 매출 ÷ 희석 가중평균 주식 수, “52주 고점"은 2025-11-05–2026-11-05 종가 중 최고값입니다. 9월 연간 목표는 The Quantum Insider, 슈페리온 256 일정은 IonQ 보도자료로 확인했습니다. 계산 스크립트: research/tools/daily/ionq-q3-2026-earnings.py.
이 글은 정보 제공을 위한 것이며 투자 권유가 아닙니다.