지수가 하루에 3% 넘게 빠지면 두 가지 말이 동시에 나옵니다. “공포에 사라"와 “떨어지는 칼날을 잡지 마라"입니다. 어느 쪽이 맞았는지 나스닥100의 2000년 이후 기록으로 확인했습니다.
281일은 고르게 흩어져 있지 않다
2000-01-03부터 2026-10-05까지 6,728거래일 중 나스닥100이 하루 3% 이상 떨어진 날은 281일입니다. 전체의 4.2%, 평균하면 한 해에 열 번쯤입니다. 하지만 실제로는 몇몇 해에 몰려 있습니다.
| 기간 | 3% 이상 하락한 날 |
|---|---|
| 2000 ~ 2009 | 194일 |
| 2010 ~ 2019 | 35일 |
| 2020 ~ 2026.10 | 52일 |
가장 많았던 해는 2000년(56일), 2001년(50일), 2002년(43일), 2008년(26일), 2022년(20일)입니다. 반대로 2004, 2005, 2012, 2013, 2017, 2023년에는 하루도 없었습니다.
가장 크게 떨어진 날은 2020-03-16의 -12.2%, 그다음이 2008-09-29의 -10.5%입니다. 가장 최근은 2026-06-23의 -3.3%입니다.
급락은 급락을 부릅니다. 281일 중 32일은 바로 다음 날에도 3% 이상 떨어졌고, 58.0%는 5거래일 안에 또 한 번의 3% 하락이 있었습니다.
급락 뒤의 수익률
급락한 날 종가에 샀다고 가정하고 그 뒤의 수익률을, 아무 날에나 샀을 때와 비교했습니다. 각 칸은 “급락일 이후 / 전체 거래일” 순서입니다.
| 보유 기간 | 평균 | 중앙값 | 오른 비율 | 하위 5% |
|---|---|---|---|---|
| 1거래일 뒤 | +0.39% / +0.05% | +0.17% / +0.11% | 54.4% / 54.5% | -4.6% / -2.7% |
| 5거래일 뒤 | +0.44% / +0.22% | +0.46% / +0.46% | 53.4% / 57.2% | -10.1% / -5.6% |
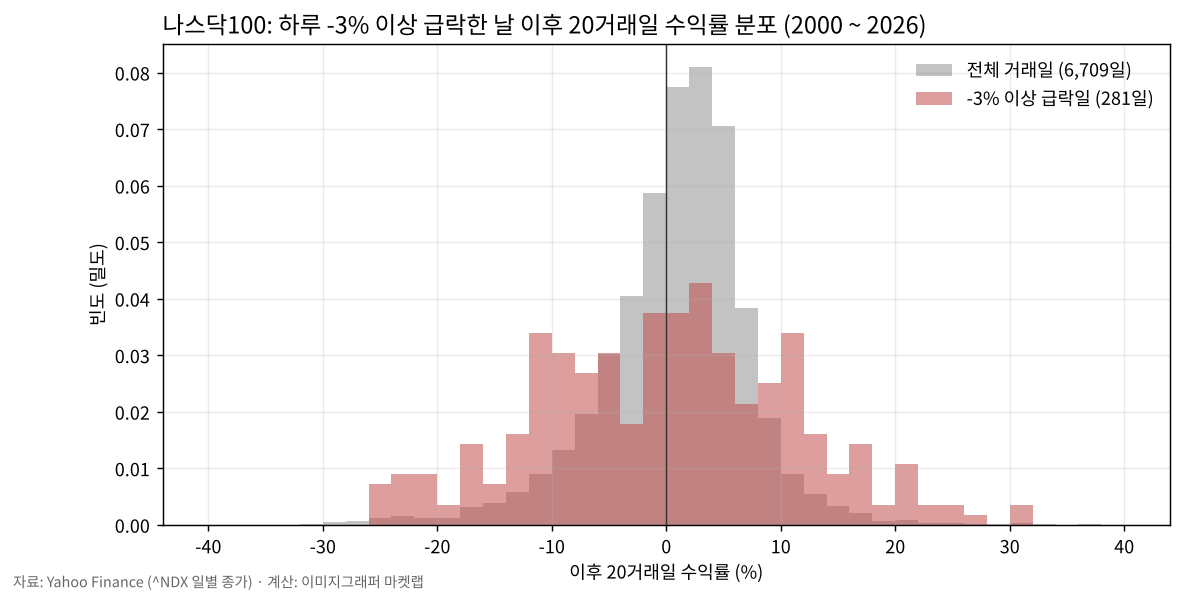
| 20거래일 뒤 | +0.15% / +0.85% | +0.30% / +1.54% | 51.6% / 61.9% | -19.8% / -10.7% |
| 60거래일 뒤 | +0.11% / +2.45% | +1.93% / +3.84% | 53.4% / 67.0% | -28.9% / -18.7% |
바로 다음 날은 평균 +0.39%로 평소(+0.05%)보다 높았습니다. 기술적 반등이 있었다는 뜻입니다. 하지만 오른 비율은 54.4%로 평소(54.5%)와 같습니다. 가끔 나오는 큰 반등이 평균을 끌어올린 것입니다.
기간을 늘리면 유리함이 사라집니다. 20거래일 뒤 평균은 +0.15%로 평소의 +0.85%보다 낮고, 오른 비율도 51.6% 대 61.9%입니다. 60거래일 뒤도 마찬가지입니다.
달라진 것은 결과의 폭입니다. 20거래일 뒤 하위 5% 수익률이 평소에는 -10.7%인데 급락 이후에는 -19.8%입니다. 급락일에 사는 것은 평균적으로 더 좋은 거래가 아니었고, 더 넓은 결과에 자신을 노출하는 거래였습니다.
어디서 떨어졌느냐가 달랐다
같은 3% 하락이라도 지수가 200일 이동평균 위에 있을 때와 아래에 있을 때의 결과가 달랐습니다.
| 급락일의 위치 | 횟수 | 이후 20거래일 평균 | 오른 비율 |
|---|---|---|---|
| 200일선 위 | 43일 | +1.58% | 65.1% |
| 200일선 아래 | 238일 | -0.11% | 49.2% |
281일 중 238일이 이미 200일선 아래에서 나왔습니다. 급락의 대부분은 멀쩡하던 시장에서 갑자기 나온 것이 아니라, 이미 약해진 시장에서 이어진 것입니다. 그리고 그런 급락 뒤의 20거래일은 평균 -0.11%로 반등이 없었습니다.
상승 추세 중에 나온 43번의 급락 뒤에는 평균 +1.58%, 오른 비율 65.1%로 결과가 나았습니다. 다만 43번은 결론을 내리기에 적은 횟수입니다.
이 집계의 한계
- 2000~2002년이 절반을 넘습니다. 281일 중 149일이 닷컴 버블 붕괴 3년에 몰려 있습니다. 전체 평균은 그 시기의 영향을 크게 받습니다.
- 사건이 겹칩니다. 급락일이 연달아 나오면 이후 20거래일 구간이 서로 겹쳐서, 독립적인 사례는 281개보다 훨씬 적습니다.
- 종가에 살 수 있다고 가정했습니다. 거래 비용과 지수를 직접 살 수 없다는 점은 반영하지 않았습니다.
- 3%와 200일이라는 기준은 임의입니다.
정리
- 나스닥100이 하루 3% 이상 떨어진 날은 26년 동안 281일이었고, 2000~2002년과 2008년, 2022년에 몰려 있었습니다.
- 급락 다음 날은 평균적으로 조금 올랐지만, 20거래일과 60거래일 뒤의 수익률은 평소보다 낮았습니다.
- 급락 이후에는 평균보다 결과의 폭이 달라졌습니다. 나쁜 경우가 훨씬 나빴습니다.
- 200일선 아래에서 나온 급락과 위에서 나온 급락은 이후 흐름이 달랐습니다.
자료와 방법: Yahoo Finance의 ^NDX 일별 종가(2000-01-03 ~ 2026-10-05)를 사용했습니다. 전일 종가 대비 -3% 이하로 마감한 날을 급락일로 정의하고, 그날 종가부터 1, 5, 20, 60거래일 뒤 종가까지의 수익률을 계산했습니다. 배당은 포함하지 않았습니다.
이 글은 정보 제공을 위한 것이며 투자 권유가 아닙니다.