“200일선 위에서는 보유하고, 아래로 내려가면 판다.” 추세추종에서 가장 널리 알려진 규칙입니다. 단순해서 누구나 따라 할 수 있고, 큰 하락장을 피하게 해 준다는 설명이 붙습니다.
정말 그런지 나스닥100에 2000년 1월부터 2026년 10월 5일까지, 26.8년 동안 적용해 봤습니다. 닷컴 버블 붕괴와 2008년 금융위기, 2022년 하락장이 모두 들어 있는 기간입니다.
규칙
- 그날 종가가 200일 이동평균보다 높으면 다음 거래일에 지수를 보유합니다.
- 종가가 200일선보다 낮으면 다음 거래일에는 현금으로 둡니다. 현금 수익은 0%로 가정했습니다.
- 보유와 현금을 오갈 때마다 편도 0.1%의 비용을 뺐습니다.
- 비교 대상은 같은 기간 지수를 계속 보유한 경우입니다.
결과
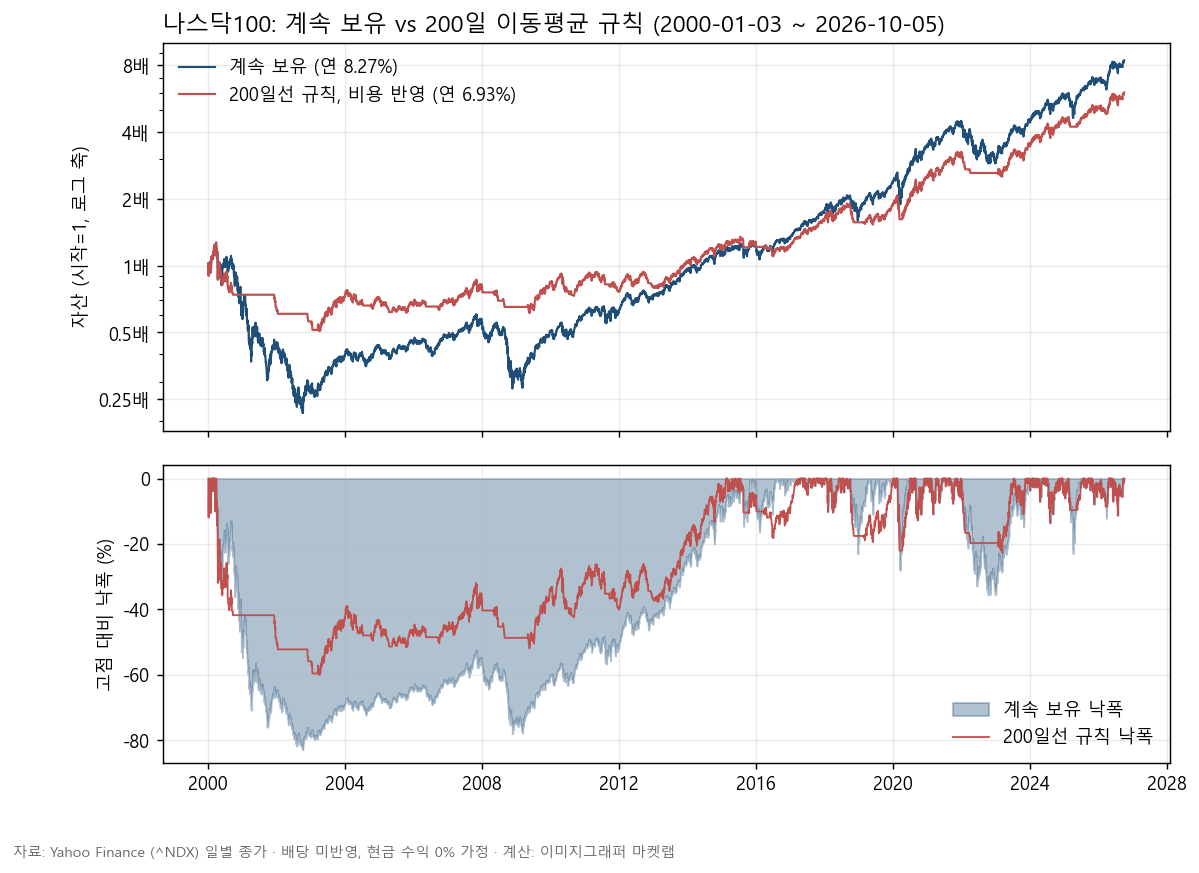
| 항목 | 계속 보유 | 200일선 규칙 |
|---|---|---|
| 최종 자산 (시작 = 1) | 8.38배 | 6.01배 |
| 연 환산 수익률 | 8.27% | 6.93% |
| 연 환산 변동성 | 27.2% | 17.0% |
| 최대 낙폭 | -82.9% (2002-10-07) | -60.0% (2003-03-31) |
| 고점 회복까지 가장 길었던 기간 | 3,925거래일 | 3,746거래일 |
| 시장에 있던 날의 비율 | 100% | 73.4% |
수익은 계속 보유가 더 많았습니다. 규칙을 따르면 변동성이 27.2%에서 17.0%로 줄고 최대 낙폭도 줄지만, 그 대가로 연 1.3%p의 수익을 내놓았습니다. 비용을 빼지 않으면 연 7.69%로 차이가 좁혀지지만 그래도 계속 보유에 못 미칩니다.
눈여겨볼 것은 최대 낙폭입니다. -82.9%가 -60.0%로 줄었다고 해도 -60%는 여전히 견디기 어려운 숫자입니다. “200일선이 하락장을 피하게 해 준다"는 말은 절반만 맞습니다.
기간별로 나눠 보면
| 기간 | 계속 보유 (연) | 200일선 규칙 (연) | 계속 보유 낙폭 | 규칙 낙폭 |
|---|---|---|---|---|
| 2000 ~ 2009 | -6.7% | -1.8% | -82.9% | -60.0% |
| 2010 ~ 2019 | +16.7% | +8.4% | -23.0% | -20.7% |
| 2020 ~ 2026.10 | +20.7% | +18.9% | -35.6% | -22.7% |
규칙이 도움이 된 것은 2000년대뿐입니다. 지수가 10년 동안 손실이었던 구간에서 손실을 줄였습니다. 반면 꾸준히 오른 2010년대에는 수익이 절반으로 줄었습니다. 상승장에서도 지수는 여러 번 200일선 아래로 잠깐 내려갔다가 되돌아오는데, 그때마다 팔고 더 높은 가격에 다시 사게 되기 때문입니다.
지수가 크게 빠진 해만 보면 규칙의 역할이 분명합니다.
| 연도 | 계속 보유 | 200일선 규칙 |
|---|---|---|
| 2008 | -41.9% | -19.1% |
| 2002 | -37.6% | -11.4% |
| 2000 | -36.8% | -26.1% |
| 2022 | -33.0% | -18.5% |
손실을 없애 주지는 못하고, 대략 절반으로 줄여 줍니다.
95번 거래해서 18번만 이익
이 규칙에서 가장 놀라운 숫자는 승률입니다.
- 26.8년 동안 보유 구간은 96번 있었고, 그중 끝난 거래가 95번입니다.
- 이익으로 끝난 거래는 18.9%입니다. 다섯 번 중 네 번은 손실이었습니다.
- 거래 하나의 중앙값은 -1.15%입니다.
- 95번 중 69번은 20거래일도 못 가서 끝났고, 이 짧은 거래들의 평균은 -1.9%였습니다.
- 가장 크게 잃은 거래는 -12.5%였습니다.
그런데도 자산이 6배가 된 것은 몇 번의 큰 거래 덕분입니다. 수익이 가장 컸던 다섯 번의 거래는 각각 +80.4%, +68.2%, +56.7%, +37.1%, +33.0%였습니다. 전체 수익의 대부분이 여기서 나왔습니다.
추세추종의 성격이 이 숫자에 그대로 드러납니다. 작은 손실을 여러 번 내면서 버티다가, 가끔 오는 긴 상승을 끝까지 따라가는 방식입니다. 연평균 7번 사고팔면서 손실 거래를 네 번 연달아 겪어도 규칙을 지킬 수 있어야 하는데, 이것이 계산보다 훨씬 어려운 부분입니다.
이 백테스트의 한계
- 지수는 직접 살 수 없습니다. 실제로는 ETF를 사야 하고, 보수와 추적 오차가 생깁니다.
- 배당과 현금 이자를 뺐습니다. 계속 보유 쪽은 배당만큼 실제보다 낮게, 규칙 쪽은 현금 구간의 이자만큼 실제보다 낮게 나왔습니다. 금리가 높았던 시기에는 규칙 쪽이 더 불리하게 계산됐을 수 있습니다.
- 세금을 반영하지 않았습니다. 자주 사고파는 규칙은 세금 면에서 불리합니다.
- 시작 시점의 영향이 큽니다. 2000년 1월은 닷컴 버블 고점 직전이라 규칙에 유리한 출발점입니다. 2010년에 시작했다면 규칙이 훨씬 초라해 보였을 것입니다.
- 200이라는 숫자에 근거가 없습니다. 150일이나 250일을 쓰면 결과가 달라집니다. 여러 숫자를 시험해 가장 좋은 것을 고르면 과거에만 맞는 규칙이 됩니다. 이 글에서는 널리 쓰이는 200일 하나만 봤습니다.
- 종가 신호를 다음 날 종가 수익률에 적용했습니다. 실제 체결 가격과는 차이가 있습니다.
정리
- 200일선 규칙은 나스닥100에서 26.8년 동안 수익을 늘려 주지 않았습니다. 연 8.27% 대 6.93%입니다.
- 대신 변동성과 낙폭을 줄였습니다. 변동성은 27.2%에서 17.0%로, 최대 낙폭은 -82.9%에서 -60.0%로 줄었습니다.
- 효과는 2000년대 같은 긴 하락장에 몰려 있고, 긴 상승장에서는 비용만 치렀습니다.
- 승률은 19%입니다. 이 규칙의 어려움은 계산이 아니라 손실 거래를 견디는 데 있습니다.
참고로 2026년 10월 5일 현재 지수는 200일선 위에 있고, 규칙상 보유 구간은 2026년 4월 9일에 시작됐습니다.
자료와 방법: Yahoo Finance의 ^NDX 일별 종가를 사용했습니다. 평가 기간은 2000-01-03부터 2026-10-05까지 6,729거래일이며, 200일 이동평균 계산을 위해 1998년 6월부터의 데이터를 받았습니다. 수익률은 종가 기준 일간 단순 수익률이고, 전환 비용은 편도 0.1%입니다.
이 글은 정보 제공을 위한 것이며 투자 권유가 아닙니다.