10월이 되면 “10월은 주식에 위험한 달"이라는 말이 다시 나옵니다. 1929년, 1987년, 2008년의 폭락이 모두 10월에 있었기 때문입니다. 정말 10월은 다른 달보다 나빴는지, 코스피·S&P500·나스닥100의 월별 기록으로 확인했습니다.
기준은 2026년 9월 말까지의 월말 종가입니다. 지수마다 Yahoo Finance에서 받을 수 있는 기간이 달라 S&P500은 1950년 2월부터 920개월, 나스닥100은 1985년 11월부터 491개월, 코스피는 1997년 1월부터 357개월을 썼습니다.
10월의 평균은 평범했다
달마다 수익률을 모아 평균과 오른 비율을 계산했습니다.
| 지수 | 10월 평균 | 10월 중앙값 | 10월에 오른 해 | 12개월 중 평균 순위 |
|---|---|---|---|---|
| S&P500 | +0.90% | +1.03% | 76번 중 45번 (59.2%) | 7위 |
| 나스닥100 | +1.70% | +3.32% | 40번 중 25번 (62.5%) | 5위 |
| 코스피 | -0.43% | -0.32% | 29번 중 13번 (44.8%) | 10위 |
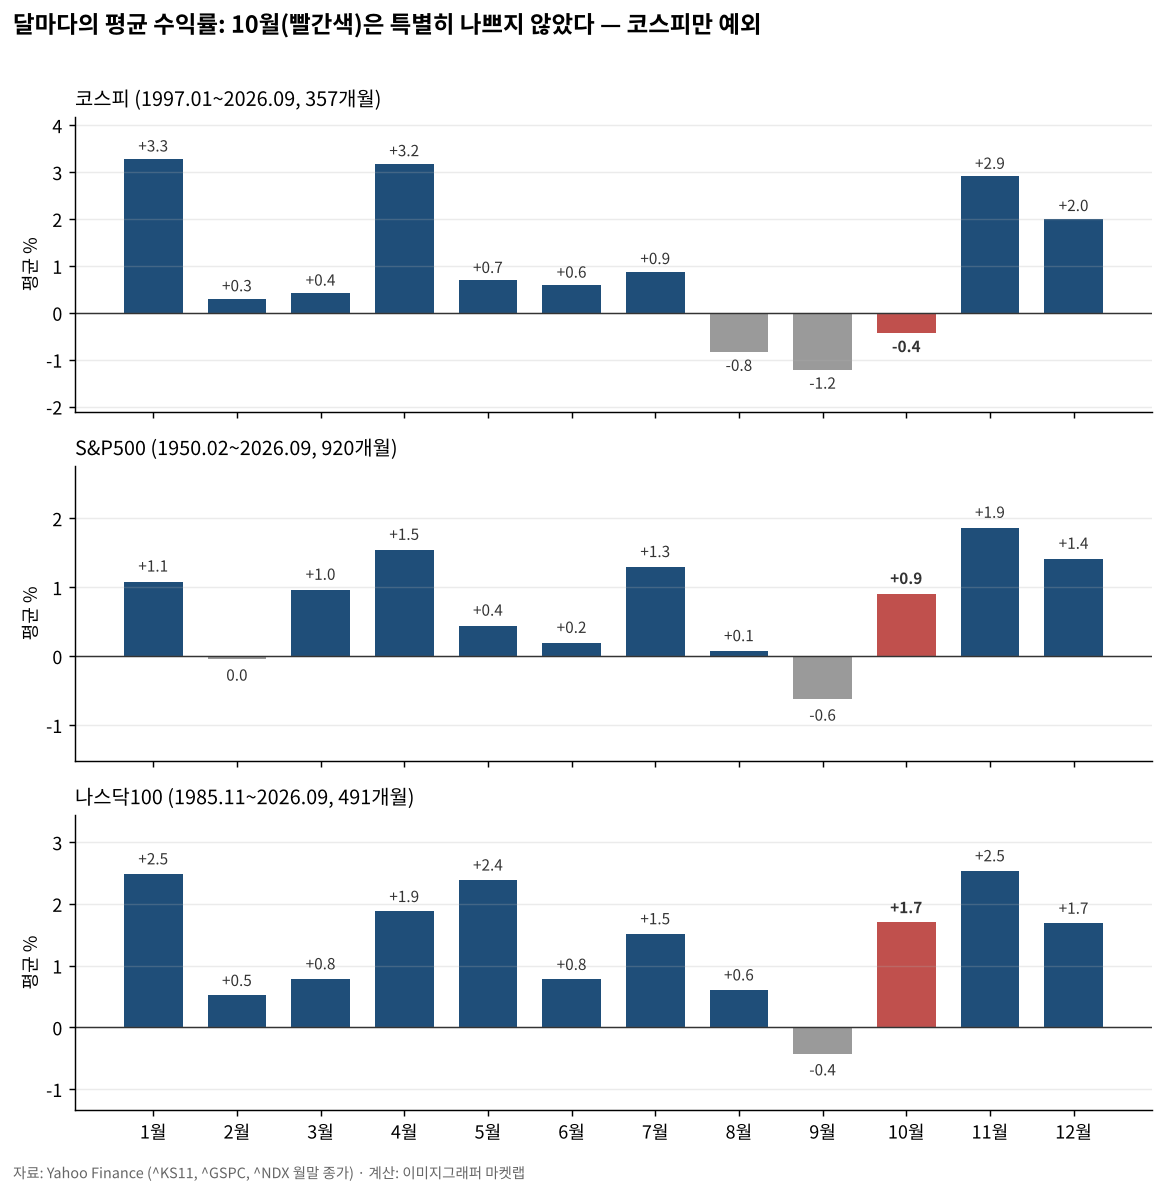
미국 지수에서 10월은 나쁜 달이 아니었습니다. S&P500의 10월 평균 +0.90%는 열두 달 중 일곱 번째로 한가운데쯤이고, 나스닥100의 10월 중앙값 +3.32%는 오히려 높은 편입니다.
평균이 가장 낮았던 달은 10월이 아니라 9월이었습니다. S&P500은 9월만 평균이 마이너스(-0.62%)였고 오른 해도 77번 중 34번(44.2%)으로 가장 적었습니다. 나스닥100도 평균이 마이너스인 달은 9월(-0.44%) 하나뿐입니다.
코스피는 달랐습니다. 10월 평균은 -0.43%, 오른 해는 29번 중 13번으로 오른 비율이 열두 달 중 두 번째로 낮았습니다. 8월(-0.83%), 9월(-1.21%), 10월(-0.43%)이 평균이 마이너스인 세 달입니다. 2000년 이후로 좁혀도 코스피의 10월 평균은 -0.34%, 26번 중 12번 올랐습니다.
그런데 최악의 달은 모두 10월이었다
평균이 아니라 가장 나빴던 한 달을 보면 이야기가 바뀝니다. 세 지수 모두, 이 기간 전체에서 가장 크게 떨어진 달이 10월입니다.
| 지수 | 가장 크게 떨어진 달 | 수익률 |
|---|---|---|
| S&P500 | 1987년 10월 | -21.76% |
| 나스닥100 | 1987년 10월 | -26.98% |
| 코스피 | 1997년 10월 | -27.25% |
S&P500의 1987년 10월에는 하루에 20% 넘게 떨어진 블랙 먼데이가 있었고, 코스피의 1997년 10월은 외환위기 직전입니다. 2008년 10월도 세 지수 모두에서 두 번째로 나쁜 10월이었습니다(S&P500 -16.94%, 코스피 -23.13%).
결과가 넓게 퍼진 정도도 10월이 가장 컸습니다. 월 수익률의 표준편차를 달마다 계산하면 S&P500(5.43%p)과 나스닥100(8.16%p)은 10월이 열두 달 중 1위, 코스피는 1월(11.84%p) 다음으로 10월(10.90%p)이 2위입니다.
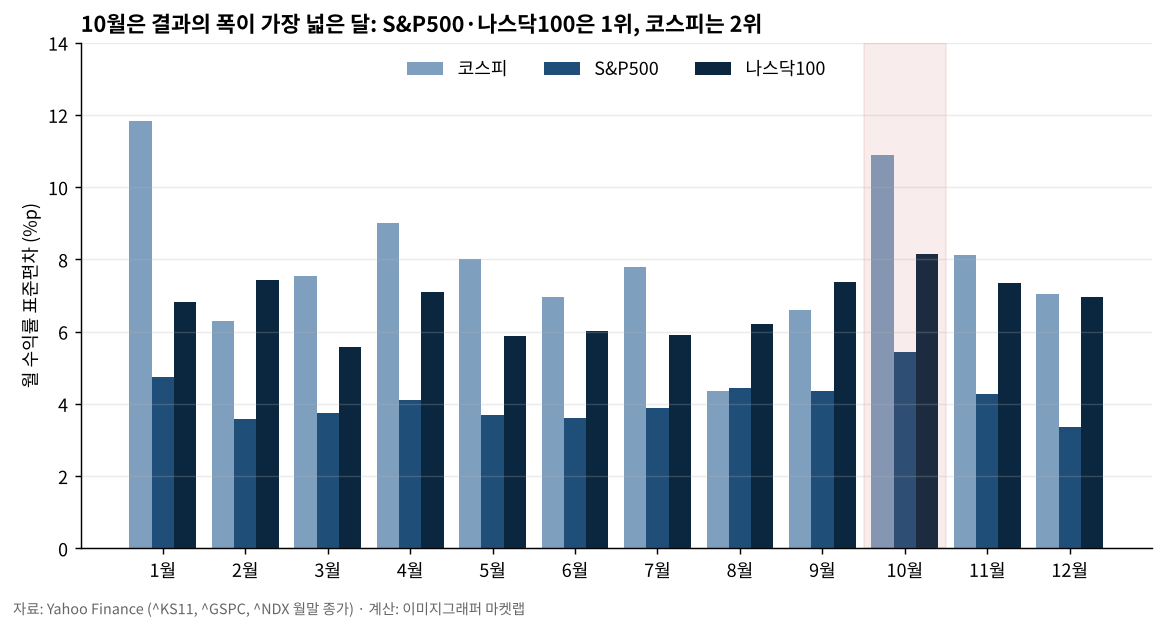
10월은 큰 하락만 있던 달도 아닙니다. 코스피는 1998년 10월에 +23.98%, 2025년 10월에 +19.94% 올랐고, 나스닥100은 2002년 10월에 +18.86% 올랐습니다. 10월은 “나쁜 달"이라기보다 “크게 움직인 달"이었습니다.
한두 해가 평균을 바꾼다
10월의 평균은 몇몇 해에 크게 좌우됩니다. 가장 나빴던 해 하나만 빼고 다시 계산하면 이렇습니다.
| 지수 | 전체 10월 평균 | 최악의 해를 뺀 평균 |
|---|---|---|
| S&P500 | +0.90% | +1.20% (1987년 제외) |
| 나스닥100 | +1.70% | +2.43% (1987년 제외) |
| 코스피 | -0.43% | +0.53% (1997년 제외) |
코스피는 1997년 하나를 빼면 10월 평균이 플러스로 돌아섭니다. 거기서 2025년(+19.94%)까지 빼면 다시 -0.19%가 됩니다. 29번의 10월로 계산한 평균은 해 하나에 부호가 바뀔 만큼 불안정하다는 뜻입니다.
이 집계의 한계
- 지수마다 기간이 다릅니다. S&P500은 76번의 10월, 코스피는 29번의 10월뿐이라 코스피 쪽 수치는 훨씬 덜 안정적입니다.
- 배당을 뺀 가격 지수 기준입니다. 달마다 배당이 고르게 나오지 않으므로 배당을 넣으면 달별 순위가 조금 달라질 수 있습니다.
- 월말 종가로 계산했기 때문에 한 달 안에서 얼마나 깊이 빠졌다가 돌아왔는지는 반영되지 않습니다.
- 열두 달을 비교하면 어느 한 달은 우연히 가장 나빠 보이게 됩니다. 10월 수익률을 나머지 달과 비교한 차이는 세 지수 모두 우연으로 설명될 수 있는 크기였습니다(웰치 t검정 p값: S&P500 0.81, 나스닥100 0.79, 코스피 0.47). 같은 검정에서 S&P500의 9월은 p값 0.005로, 우연이라고 보기 어려운 차이였습니다.
- 과거에 그랬다는 것이 올해 10월이 그렇다는 뜻은 아닙니다.
정리
- S&P500과 나스닥100에서 10월의 평균 수익률은 평범했습니다. 평균이 가장 낮은 달은 9월이었습니다.
- 코스피의 10월은 평균 -0.43%, 오른 해 44.8%로 약한 편이었지만, 1997년 한 해를 빼면 평균이 +0.53%로 바뀝니다.
- 세 지수 모두 기간 전체에서 가장 크게 떨어진 달이 10월(1987년, 1997년)이었고, 10월은 월 수익률의 폭이 가장 넓은 달이었습니다.
- 10월은 평균적으로 나쁜 달이라기보다 드물게 아주 크게 움직였던 달입니다.
자료와 방법: Yahoo Finance의 ^GSPC(1950년 1월~), ^NDX(1985년 10월~), ^KS11(1996년 12월~) 일별 종가를 월말 종가로 바꿔 월 수익률을 계산하고, 2026년 9월까지의 완결된 달만 썼습니다. 배당은 포함하지 않았습니다. 달별 평균, 중앙값, 오른 비율, 표준편차, 최저 수익률을 계산했고, 특정 달과 나머지 달의 차이는 웰치 t검정으로 확인했습니다.
이 글은 정보 제공을 위한 것이며 투자 권유가 아닙니다.