미국 운용사 트레이더 ETF(Tradr ETFs)가 SK하이닉스 미국예탁증서(ADR)의 하루 수익률을 2배로 따라가는 ‘2X 롱’(SKHA)과 거꾸로 2배로 따라가는 ‘2X 숏’(SKHN) ETF를 청산한다고 10월 23일 밝혔습니다. 두 상품은 7월 28일에 거래를 시작했고, 11월 5일이 마지막 거래일이며 11월 12일쯤 자산을 청산해 투자자에게 돌려줍니다(PR Newswire 운용사 발표, 머니투데이). 10월 23일 기준 두 ETF의 순자산은 각각 48만 489달러와 77만 7,823달러, 합쳐서 약 126만 달러로 고점 대비 60% 넘게 줄어든 상태였습니다. 상장 뒤 SK하이닉스 ADR은 약 5% 올랐는데 2배 롱은 5% 넘게, 2배 숏은 42% 내렸다는 것이 보도의 핵심입니다(코리아중앙데일리, 서울경제 영문판). 이 뉴스를 다룬 YTN 쇼츠는 이번 주 조회수 83만 8,670회로 ‘주식’·‘미국주식’ 검색 결과 1위였고, SK하이닉스는 10월 31일 밤 네이버 증권 검색 2위였습니다.
주가는 올랐는데 오르는 쪽에 건 2배 상품도, 내리는 쪽에 건 2배 상품도 잃었습니다. 그래서 이 글은 두 가지 질문에 숫자로 답합니다. 왜 이런 일이 생기나, 그리고 SK하이닉스를 2배 레버리지로 들고 있었다면 올해·26년 동안 얼마가 됐나. 보도의 수치는 Yahoo Finance의 ADR·ETF 일별 종가로 다시 계산해 맞는지 확인했고, 긴 역사는 국내 주식(000660)의 2000년 이후 6,704거래일에 2배 일간 레버리지를 적용한 가상 수익률로 계산했습니다.
보도 수치 확인: 7월 28일 → 10월 23일
| 구분 | 보도 | 직접 계산(종가 기준) |
|---|---|---|
| SK하이닉스 ADR(SKHY) | 약 +5% | 130.17달러 → 137.02달러, +5.26% |
| 2X 롱(SKHA) | -5% 넘게 하락 | 20.36달러 → 19.26달러, -5.40% |
| 2X 숏(SKHN) | -42% | 29.63달러 → 17.18달러, -42.02% |
| ADR 일간 수익률 2배를 매일 복리로 계산한 가상 롱 | — | -3.04% |
| 같은 방식의 가상 숏 | — | -41.80% |
보도 수치는 상장일 종가 기준으로 맞습니다. 62거래일 동안 ADR이 하루 5% 넘게 움직인 날은 15일, 연율 변동성은 75.68%였습니다. 비용 없이 계산한 가상 2배 롱(-3.04%)과 실제 ETF(-5.40%)의 차이는 운용 보수와 추적 오차로 설명되는 크기입니다. 즉 이 손실은 운용사가 잘못해서가 아니라 2배 일간 상품의 수학 자체에서 나왔습니다.
이후 일주일 동안 그림은 크게 바뀌었습니다. 10월 28일 SK하이닉스가 사상 최대 실적을 내고 ADR이 하루 +13.30% 오르자 SKHA는 +25.86%, SKHN은 -26.57%였고, 10월 29일까지의 상장 뒤 수익률은 ADR +24.52%·SKHA +29.42%·SKHN -60.82%로 벌어졌습니다. 그런데 10월 30일에는 ADR이 -7.95%였는데 SKHA는 +0.11%, SKHN은 -0.86%로 거의 움직이지 않았습니다(그날 거래량 각각 3,700주·2만 9,200주). 청산을 앞둔 ETF의 가격이 기초자산을 따라가지 않은 날이 있었다는 것만 기록해 둡니다. 왜 그랬는지는 공개 자료로 확인하지 못했습니다. SKHA는 9월 9일 최고 종가 43.62달러에서 10월 30일 26.38달러로 -39.52%, SKHN은 7월 29일 31.24달러에서 11.51달러로 -63.16%입니다.
주가가 올랐는데 2배 롱도 숏도 잃는 이유
2배 일간 ETF는 “오늘 하루” 수익률만 2배로 맞춥니다. 이틀 이상 들고 있으면 결과는 매일 복리로 쌓입니다. 주가가 +10% 올랐다가 다음 날 -10% 내리면 주식은 -1.00%로 끝나지만, 2배 롱은 +20% 뒤 -20%라 -4.00%, 2배 숏은 -20% 뒤 +20%라 역시 -4.00%입니다. 올라도 내려도 흔들리기만 하면 양쪽 모두 깎이고, 흔들림이 클수록 더 깎입니다. 이걸 변동성 끌림(volatility drag)이라고 부르는데, 2배 상품에서는 연율 변동성의 제곱만큼이 대략 1년에 사라집니다. 올해 SK하이닉스의 연율 변동성은 97.61%입니다. 2003년부터 2025년까지의 47.93%의 두 배입니다. 하루 변동폭(절댓값)의 중앙값은 3.39%로 2003–2025년의 1.55%보다 크고, 올해 202거래일 중 79일이 5% 넘게, 23일이 10% 넘게 움직였습니다. 이 정도 흔들림이면 2배 상품은 주가가 제자리여도 크게 잃습니다.
같은 상승률이라도 경로가 다르면 결과가 다릅니다. 올해 SK하이닉스는 +117.82% 올랐습니다. 만약 이 상승이 202거래일 동안 매일 똑같은 비율로 조용히 이뤄졌다면 2배 상품은 +373.04%가 됐을 겁니다. 실제 경로로는 +122.13%였습니다. 주식과 거의 같습니다. 두 배인 +235.64%와의 차이 113.5%p가 올해의 흔들림이 가져간 몫입니다.
올해 초 1,000만 원을 넣었다면
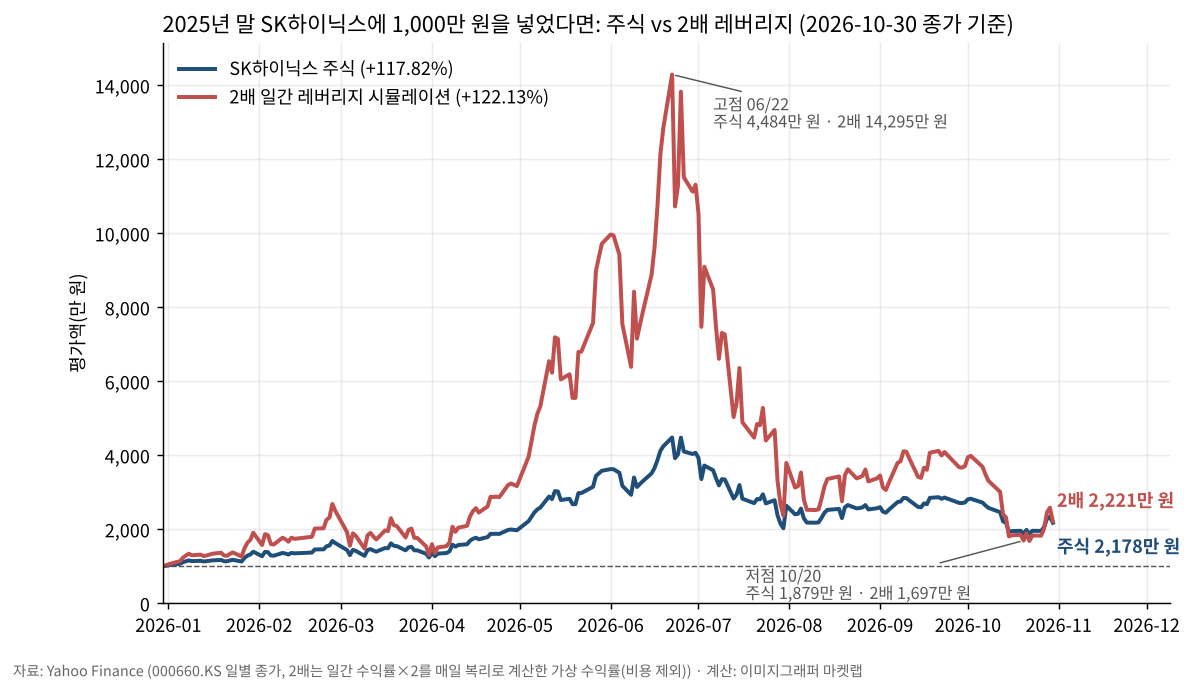
| 구간 | 주식 | 2배 일간 레버리지(가상) | 주식의 2배였다면 |
|---|---|---|---|
| 2025년 말(651,000원) → 10월 30일(1,418,000원) | +117.82% · 2,178만 원 | +122.13% · 2,221만 원 | +235.64% · 3,356만 원 |
| 1년 전(568,000원) → 10월 30일 | +149.65% · 2,496만 원 | +172.52% · 2,725만 원 | +299.30% · 3,993만 원 |
| 6월 22일 최고 종가(2,919,000원) → 10월 30일 | -51.42% · 486만 원 | -84.46% · 155만 원 | — |
| 6월 22일 고점 → 10월 20일 저점(1,223,000원) | -58.10% | -88.13% | — |
| 10월 20일 저점 → 10월 30일 | +15.94% | +30.88% | +31.89% |
| ETF 상장일 7월 28일(1,550,000원) → 10월 30일 | -8.52% · 915만 원 | -32.98% · 670만 원 | -17.03% |
2025년 말에 1,000만 원을 넣었다면 주식은 2,178만 원, 2배 상품은 2,221만 원입니다. 경로를 보면 왜 그런지 보입니다. 6월 22일 고점에서 주식은 4,484만 원, 2배는 1억 4,295만 원까지 갔다가 10월 20일 저점에서 주식 1,879만 원, 2배 1,697만 원이 됐습니다. 고점에서 주식이 -58.10% 빠지는 동안 2배는 -88.13%였고, 저점에서 주식이 +15.94% 되돌리는 동안 2배는 +30.88% 올랐지만, 그래도 2배의 지금 평가액 2,221만 원은 고점 1억 4,295만 원보다 84.46% 낮습니다. 고점에 2배 상품을 샀다면 지금 155만 원입니다. 실제 ETF가 살아 있던 7월 28일부터 10월 30일까지만 보면 국내 주식은 -8.52%, 2배 가상 수익률은 -32.98%, 2배 숏은 -49.78%로, 역시 양쪽이 다 잃었습니다. 이 구간의 최대 낙폭은 주식 -34.53%, 2배 -59.08%였습니다.
26년을 2배로 들고 있었다면
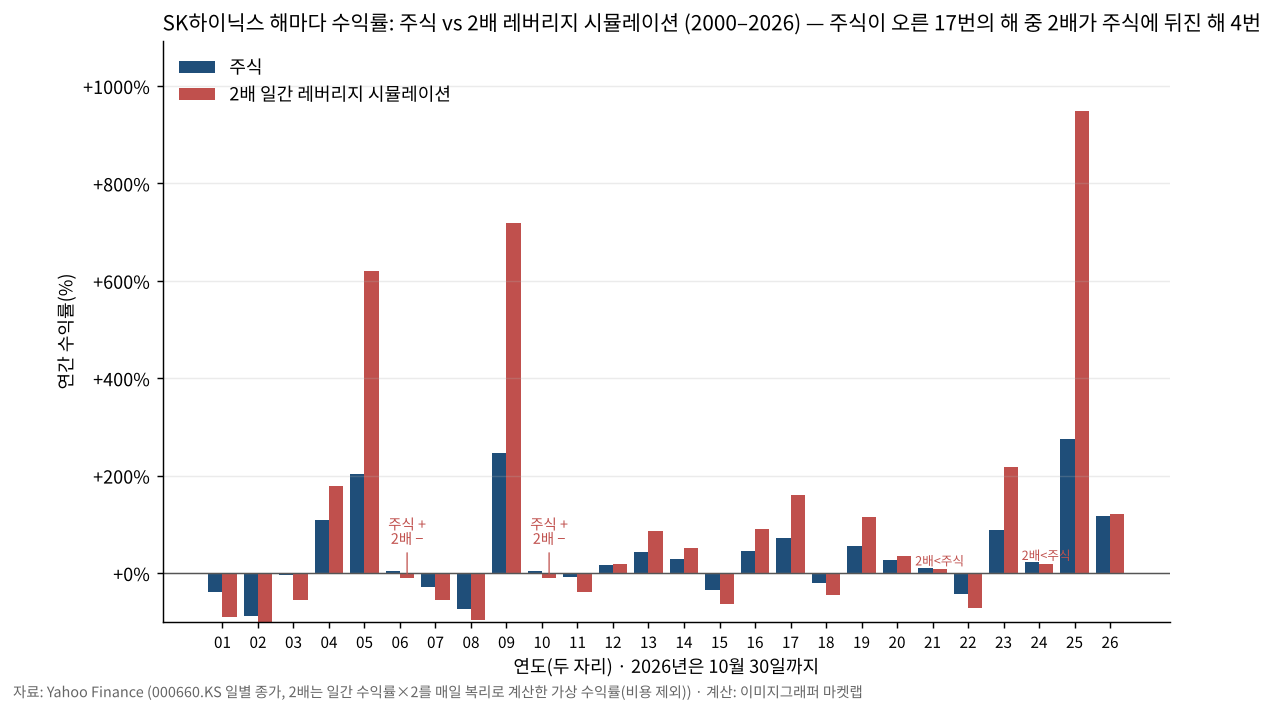
| 보유 시작 | 주식 | 2배 일간 레버리지(가상) | 1,000만 원이면 |
|---|---|---|---|
| 2000년 1월 4일(540,750원) | +162.23% | -99.96% | 주식 2,622만 원 · 2배 0만 원 |
| 2020년 초(94,100원) | +1,406.91% | +3,641.78% | 주식 1억 5,069만 원 · 2배 3억 7,418만 원 |
| 2023년 초(75,000원) | +1,790.67% | +8,696.07% | 주식 1억 8,907만 원 · 2배 8억 7,961만 원 |
해마다 끊어 보면 26년 중 2배 상품이 주식 수익률의 두 배에 못 미친 해가 14번, 두 배를 넘긴 해가 12번입니다. 주식이 오른 17번의 해 가운데 2배 상품이 주식보다 못한 해가 4번 있었고, 그중 2006년(주식 +3.40%, 2배 -9.47%)과 2010년(주식 +3.67%, 2배 -9.27%)은 주식은 올랐는데 2배는 손실이었습니다. 2021년(+10.55% 대 +7.64%)과 2024년(+22.90% 대 +18.90%)도 2배가 주식에 뒤졌습니다. 반대로 2005년(+203.00% 대 +620.85%), 2009년(+245.52% 대 +719.18%), 2025년(+274.35% 대 +949.58%)처럼 한 방향으로 크게 오른 해에는 2배 상품이 두 배를 훌쩍 넘겼습니다. 2000년부터 쭉 들고 있었다면 주식은 +162.23%인데 2배는 -99.96%로 사실상 0원입니다. 2001년(-39.88% 대 -90.10%)과 2002년(-88.43% 대 -99.72%)의 폭락에서 2배 상품은 원금의 99.7%를 잃었고, 그 뒤 아무리 올라도 되돌릴 수 없는 크기였기 때문입니다.
시작일을 하루씩 옮겨 가며 세어 본 결과는 이렇습니다.
| 보유 기간 | 구간 수 | 2배 < 주식 | 주식은 올랐는데 2배는 손실 | 2배 > 주식의 두 배 | 2배가 -50% 아래 / 주식이 -50% 아래 |
|---|---|---|---|---|---|
| 20거래일(약 한 달) | 6,684 | 52.0% | 2.4% | 34.2% | 4.7% / 0.6% |
| 60거래일(약 석 달) | 6,644 | 51.7% | 3.6% | 33.3% | 11.6% / 4.3% |
| 250거래일(약 1년) | 6,454 | 52.7% | 7.4% | 40.1% | 23.3% / 11.1% |
1년 보유 구간 6,454개 중 52.7%는 2배 상품이 주식보다 못했고, 7.4%는 주식이 올랐는데 2배는 손실이었습니다. 1년 뒤 반 토막(-50%) 아래로 끝난 구간은 주식 11.1%, 2배 23.3%였고, 2배가 -80% 아래로 끝난 구간도 13.5%였습니다. 중앙값은 주식 +15.15%, 2배 +12.03%입니다. 다만 주식이 1년에 50% 넘게 오른 1,747개 구간으로 좁히면 2배가 주식에 뒤진 경우는 1.9%뿐입니다. 2배 상품은 “크게 한 방향으로 갈 때"만 제값을 했고, 그렇지 않은 절반의 구간에서는 주식보다 못했습니다. 최근 10년(2016년 이후 시작)만 보면 1년 보유 시 2배가 주식에 뒤진 비율은 37.9%로 낮아지지만, 주식이 올랐는데 2배는 손실인 비율은 7.0%로 비슷합니다.
마켓랩의 해석
- 마켓랩은 이 숫자를 “레버리지 ETF는 나쁘다"가 아니라 2배 일간 상품은 방향이 아니라 경로에 돈을 거는 상품이라는 기록으로 읽습니다. 보도의 “ADR +5%, 2배 롱 -5%, 2배 숏 -42%“는 운용사의 실수가 아니라 62거래일 동안 15번 5% 넘게 흔들린 경로의 수학적 결과였고, 비용 없는 가상 계산(-3.04%·-41.80%)과 거의 같았습니다. 1년 보유 구간의 52.7%라는 비율은 “앞으로도 절반은 진다"는 확률이 아니라 2000년 이후 SK하이닉스의 경로가 그랬다는 사실입니다.
- 지금이 과거와 다른 점은 변동성의 수준입니다. 올해 연율 변동성 97.61%는 2003–2025년 평균 47.93%의 두 배이고, 2001–2002년(112.55%·120.64%) 이후 가장 높습니다. 그 두 해에 2배 상품은 원금의 99.7%를 잃었습니다. 같은 점은 주가가 한 방향으로 크게 갈 때 2배가 제값을 한다는 것입니다. 2025년처럼 +274.35% 오른 해에는 2배가 +949.58%였습니다. 그래서 2020년·2023년 시작 구간은 2배가 주식을 크게 이기고, 2000년 시작은 0원입니다. 어디서 시작했느냐가 전부입니다.
- 이 읽기가 맞지 않는 조건은 앞으로의 경로가 조용해지는 경우입니다. 올해의 상승이 변동성 없이 이뤄졌다면 2배는 +373.04%였을 텐데, 하루 변동폭 중앙값이 1.55% 수준으로 돌아가면 끌림은 지금의 몇 분의 1로 줄어 2배가 두 배에 가까워집니다. 반대로 지금처럼 하루 5% 넘는 날이 열흘에 네 번꼴이면 어느 방향 2배든 계속 깎입니다.
- 다음에 확인할 숫자는 11월 5일 마지막 거래일까지 SKHA·SKHN 가격이 ADR을 다시 따라가는지, 그리고 11월 SK하이닉스의 하루 변동폭 중앙값이 10월(3.39% 수준)에서 내려오는지입니다.
이 집계의 한계
- 2배 수익률은 실제 ETF가 아니라 SK하이닉스 국내 주식(000660)의 하루 수익률에 2를 곱해 매일 복리로 쌓은 가상 계산입니다. 운용 보수·스왑 비용·호가 차이·배당·세금을 넣지 않았으므로 실제 상품은 이보다 더 낮게 나옵니다. 국내 주식에 2배 일간 레버리지 ETF가 2000년부터 있었던 것도 아닙니다.
- 보도 확인에 쓴 ADR(SKHY)과 두 ETF(SKHA·SKHN)는 7월 이후 자료뿐이고, 상장일 종가를 출발점으로 삼았습니다. 운용사가 쓰는 기준가(NAV)와 종가는 다를 수 있어 보도의 “약 5%·-5%·-42%“와 1%p 안팎 차이가 날 수 있습니다. ADR과 국내 주식은 같은 기간에 다르게 움직였습니다. 7월 28일부터 10월 23일까지 ADR은 +5.26%였지만 국내 주식은 -17.61%였고, 원/달러 환율이 1,464.44원에서 1,325.99원으로 -9.45% 움직인 것을 반영해도 달러 기준 국내 주식은 -9.01%입니다. 거래 시간대와 수급이 달라서 생기는 차이이며 이 글은 그 원인을 다루지 않았습니다.
- 10월 30일 SKHA·SKHN 가격이 ADR의 -7.95%를 따라가지 않은 이유는 확인하지 못했습니다. 청산 절차 중인 상품의 운용 방식 변경, 적은 거래량 등이 가능한 설명이지만 자료로 확인된 것은 아닙니다.
- 구간 통계는 시작일을 하루씩 옮긴 것이라 서로 겹치는 구간이 많고, 2001–2002년과 2008년의 폭락, 2025–2026년의 급등이 결과를 크게 좌우합니다. 비율은 확률이 아니며, 이 글은 앞으로의 주가나 어느 상품의 성과를 예측하지 않습니다. 1,000만 원 예시는 해당일 종가에 한 번에 샀다고 가정한 계산입니다.
정리
- 트레이더 ETF는 SK하이닉스 ADR 2배 롱(SKHA)·2배 숏(SKHN) ETF를 7월 28일 상장 뒤 석 달 만에 청산합니다(마지막 거래일 11월 5일). 10월 23일까지 ADR은 +5.26%였는데 2배 롱은 -5.40%, 2배 숏은 -42.02%였고, 비용 없는 가상 2배 계산(-3.04%·-41.80%)도 같은 방향이었습니다.
- 양쪽이 다 잃은 이유는 변동성 끌림입니다. 올해 SK하이닉스의 연율 변동성 97.61%는 2003–2025년의 두 배이고, 202거래일 중 79일이 5% 넘게 움직였습니다. 올해 주식 +117.82%에 2배 가상 상품은 +122.13%로 거의 같았고, 6월 고점부터는 주식 -51.42%·2배 -84.46%입니다.
- 2000년 이후 1년 보유 구간 6,454개 중 52.7%는 2배가 주식보다 못했고 7.4%는 주식이 올랐는데 2배는 손실이었습니다. 다만 주식이 50% 넘게 오른 구간에서는 2배가 뒤진 경우가 1.9%뿐이라, 2배 상품의 성적은 방향보다 경로와 시작점이 정했습니다.
- 다음 확인 지점은 11월 5일까지 두 ETF 가격이 ADR을 다시 따라가는지, 11월 하루 변동폭이 10월보다 줄어드는지입니다.
함께 보면 좋은 글
- TQQQ는 QQQ의 3배가 아니다: 16년 데이터로 본 변동성 끌림
- SK하이닉스 영업이익 83조 원에 +10.89%, 코스피 +6.63%: 하루 10% 급등 뒤 60거래일
- SK하이닉스: 1년 +430.6%와 한 달 -54.7%가 같은 해에 있었다
- 삼성전자 고점에 샀다면 지금 -40.55%: 원금 회복엔 +68.21%가 필요하다
- 코스피·나스닥100·S&P500 급락과 반등 30년 통계 모음
자료와 방법: Yahoo Finance의 SK하이닉스(000660.KS) 일별 종가(2000-01-04–2026-10-30, 6,704거래일, 분할 조정·배당 미조정), SK하이닉스 ADR(SKHY, 2026-07-10–)과 Tradr 2X Long SK hynix Daily ETF(SKHA)·Tradr 2X Short SK hynix Daily ETF(SKHN)(2026-07-28–2026-10-30) 일별 종가·거래량, 원/달러 환율(USDKRW=X)을 썼습니다. “2배 일간 레버리지(가상)“는 하루 수익률에 2(숏은 -2)를 곱해 매일 복리로 쌓은 값이고 비용은 넣지 않았습니다. 연율 변동성은 하루 수익률의 표준편차에 √250을 곱한 값이며, “N거래일 보유 구간"은 2000년 이후 모든 거래일 종가에서 시작해 N번째 거래일 종가까지의 수익률입니다. 청산 일정·순자산·보도 수익률은 운용사 발표(PR Newswire)와 머니투데이·코리아중앙데일리·서울경제 영문판 보도로 교차 확인했습니다. 계산 스크립트: research/tools/daily/skhynix-2x-leveraged-etf-math.py.
이 글은 정보 제공을 위한 것이며 투자 권유가 아닙니다.